Domain führungszapfen.de kaufen?
Wir ziehen mit dem Projekt
führungszapfen.de um.
Sind Sie am Kauf der Domain
führungszapfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain führungszapfen.de kaufen?
Für wen lohnt sich Rürup?
Rürup lohnt sich vor allem für Selbstständige, Freiberufler und Gutverdiener, die über ein hohes Einkommen verfügen und dadurch hohe Steuern zahlen. Auch für Personen, die keine gesetzliche Rente beziehen, kann Rürup eine sinnvolle Altersvorsorge sein. Zudem profitieren Menschen, die langfristig für ihr Alter vorsorgen möchten und bereit sind, regelmäßig Beiträge zu zahlen. Generell eignet sich Rürup weniger für Personen, die bereits über eine gute gesetzliche oder betriebliche Altersvorsorge verfügen oder die flexiblere Anlageformen bevorzugen. **
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **


Ähnliche Suchbegriffe für Rürup
Top-Angebote
Produkte zum Begriff Rürup:
-
SKLZ Reaktive Agility Targets – Koordination, Reaktion & PräzisionDie Reaktiven Agility Targets fördern Koordination, Reaktionsgeschwindigkeit und Präzision durch die Kombination von mentalem und körperlichem Training. Dank sicherer Befestigungsclips und rutschfester Struktur können sie an Toren, Figuren oder am Boden verwendet werden. Das Set enthält 4 farbige, nummerierte Targets mit Gurten sowie exklusive Online-Inhalte von zertifizierten Trainern für abwechslungsreiche Übungen und effektives Training.34,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Was passiert mit Rürup bei Tod?
Was passiert mit Rürup bei Tod? Beim Tod des Rürup-Versicherten wird die vereinbarte lebenslange Rente in der Regel an die Hinterbliebenen weitergezahlt. Es gibt verschiedene Optionen, wie die Hinterbliebenenversorgung gestaltet werden kann, z.B. durch eine Hinterbliebenenrente oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte bei Vertragsabschluss festlegt, welche Form der Hinterbliebenenversorgung gewünscht ist. Im Todesfall können die Hinterbliebenen dann von der Rürup-Rente profitieren und finanziell abgesichert werden. Es empfiehlt sich, sich vor Vertragsabschluss über die genauen Regelungen und Möglichkeiten zur Hinterbliebenenversorgung zu informieren. **
-
Wo gebe ich Rürup in der Steuererklärung an?
In der Steuererklärung geben Sie Ihre Rürup-Rente in der Anlage R an. Dort tragen Sie alle relevanten Informationen zu Ihrer Rürup-Versicherung ein, wie z.B. Beiträge, Rentenbeginn und Rentenhöhe. Es ist wichtig, alle Angaben sorgfältig und korrekt zu machen, um steuerliche Vorteile optimal nutzen zu können. Falls Sie unsicher sind, können Sie sich von einem Steuerberater oder einem Lohnsteuerhilfeverein beraten lassen. **
-
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
-
Wo trage ich die Rürup Rente in der Einkommensteuererklärung ein?
Die Rürup Rente wird in der Einkommensteuererklärung in der Anlage R (Renten und Leistungen aus Altersvorsorgeverträgen) eingetragen. Dort müssen alle relevanten Angaben zur Rürup Rente gemacht werden, wie z.B. die Höhe der eingezahlten Beiträge und die Höhe der steuerlich abzugsfähigen Altersvorsorgeaufwendungen. Es ist wichtig, alle erforderlichen Informationen sorgfältig und korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. Bei Unsicherheiten oder komplexen Sachverhalten empfiehlt es sich, einen Steuerberater oder Experten zu konsultieren, um Fehler zu vermeiden und mögliche Steuervorteile voll auszuschöpfen. **
Was sind die steuerlichen Vorteile und Bedingungen einer Rürup-Rente?
Die steuerlichen Vorteile einer Rürup-Rente sind, dass die Beiträge steuerlich absetzbar sind und die spätere Rente nur teilweise versteuert wird. Die Bedingungen für eine Rürup-Rente sind, dass sie als Altersvorsorgeprodukt genutzt wird, lebenslange Rentenzahlungen garantiert sind und der Vertrag nicht vorzeitig gekündigt werden kann. **
Was sind die steuerlichen Vorteile und Konditionen der Rürup-Rente?
Die Rürup-Rente bietet steuerliche Vorteile, da die Beiträge steuerlich absetzbar sind. Es gibt hohe steuerliche Freibeträge für die spätere Auszahlung. Die Rentenzahlungen sind im Alter steuerpflichtig, jedoch in der Regel mit einem niedrigeren Steuersatz. **
Top-Angebote
Produkte zum Begriff Rürup:
-
Karle & Rubner Kreuzverbinder TWIX, zur Verbindung und Ausrichtung der Unterkonstruktion, 24 Stk./VEBeschreibung Kreuzverbinder zur stabilen Verbindung & Ausrichtung von Unterkonstruktionsprofilen Ideal für rechtwinklige Verbindungen in Terrassen‐ und Fassadenaufbauten 24 Stück pro Verpackungseinheit – für effiziente Verarbeitung auf größeren Flächen Passend für TERRACON Unterkonstruktionssysteme Einfache Montage – sichere, dauerhaft feste Verbindung38,97 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
Hexagon-Trainingsrahmen – Für Fitness und KoordinationMit diesem Trainingsrahmen arbeitest du intensiv an deiner Fitness. Fordere dich selbst heraus und optimiere Koordination, Schnelligkeit und Beinarbeit mit diesem Agility-Grid. Die Koordinationsleiter besteht aus sechs sechseckigen Ringen, die sich vielseitig verbinden lassen. Lass deiner Kreativität freien Lauf und arrangiere die Ringe nach Belieben – so wird dein Training noch abwechslungsreicher und anspruchsvoller. Dieser 6-teilige Trainingsrahmen eignet sich für alle Sportarten und Trainingsarten, darunter Fußball, Boxen, Hockey und Leichtathletik. Dieses Agility-Gitter ist ein unverzichtbarer Bestandteil jeder Trainingseinheit. **Die Vorteile des Hexagon-Trainingsrahmens:** • In jeder gewünschten Konfiguration einsetzbar • Einfaches Ein- und Ausklicken • Leicht erweiterbar auf 12 oder 18 Ringe für noch mehr Abwechslung und Herausforderung • Zusammenklappbar **Eigenschaften** • Sechseckringe aus PP • Verbindungsprofile aus PE • Durchmesser jedes Sechseckrings: 50 cm • 6-teilig • Verbindbar36,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
SKLZ Reaktive Agility Targets – Koordination, Reaktion & PräzisionDie Reaktiven Agility Targets fördern Koordination, Reaktionsgeschwindigkeit und Präzision durch die Kombination von mentalem und körperlichem Training. Dank sicherer Befestigungsclips und rutschfester Struktur können sie an Toren, Figuren oder am Boden verwendet werden. Das Set enthält 4 farbige, nummerierte Targets mit Gurten sowie exklusive Online-Inhalte von zertifizierten Trainern für abwechslungsreiche Übungen und effektives Training.34,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Für wen lohnt sich Rürup?
Rürup lohnt sich vor allem für Selbstständige, Freiberufler und Gutverdiener, die über ein hohes Einkommen verfügen und dadurch hohe Steuern zahlen. Auch für Personen, die keine gesetzliche Rente beziehen, kann Rürup eine sinnvolle Altersvorsorge sein. Zudem profitieren Menschen, die langfristig für ihr Alter vorsorgen möchten und bereit sind, regelmäßig Beiträge zu zahlen. Generell eignet sich Rürup weniger für Personen, die bereits über eine gute gesetzliche oder betriebliche Altersvorsorge verfügen oder die flexiblere Anlageformen bevorzugen. **
-
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
-
Was passiert mit Rürup bei Tod?
Was passiert mit Rürup bei Tod? Beim Tod des Rürup-Versicherten wird die vereinbarte lebenslange Rente in der Regel an die Hinterbliebenen weitergezahlt. Es gibt verschiedene Optionen, wie die Hinterbliebenenversorgung gestaltet werden kann, z.B. durch eine Hinterbliebenenrente oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte bei Vertragsabschluss festlegt, welche Form der Hinterbliebenenversorgung gewünscht ist. Im Todesfall können die Hinterbliebenen dann von der Rürup-Rente profitieren und finanziell abgesichert werden. Es empfiehlt sich, sich vor Vertragsabschluss über die genauen Regelungen und Möglichkeiten zur Hinterbliebenenversorgung zu informieren. **
-
Wo gebe ich Rürup in der Steuererklärung an?
In der Steuererklärung geben Sie Ihre Rürup-Rente in der Anlage R an. Dort tragen Sie alle relevanten Informationen zu Ihrer Rürup-Versicherung ein, wie z.B. Beiträge, Rentenbeginn und Rentenhöhe. Es ist wichtig, alle Angaben sorgfältig und korrekt zu machen, um steuerliche Vorteile optimal nutzen zu können. Falls Sie unsicher sind, können Sie sich von einem Steuerberater oder einem Lohnsteuerhilfeverein beraten lassen. **
Ähnliche Suchbegriffe für Rürup
-
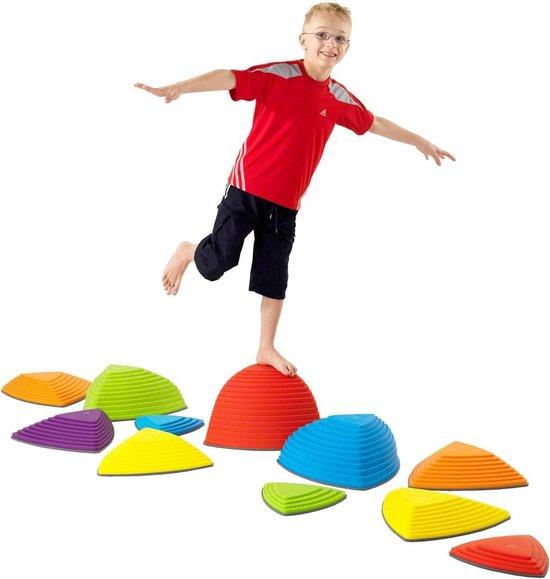
Balance-Kissen für Gleichgewichtsübungen - Fördert Gleichgewicht und KoordinationMit diesem Hügel-Set trainieren Kinder ihr Gleichgewicht, ihre Balance und ihre Koordinationsfähigkeiten. Dank der unterschiedlichen Höhen lernen sie, ihre Sprungkraft und ihre Koordinationsfähigkeiten besser einzuschätzen. Die Hügel und Flusssteine sind stabile Elemente, die nicht umkippen können. Die Gummibasis sorgt für einen festen Halt und verhindert das Ausrutschen. Die maximale Belastbarkeit beträgt 100 kg. Das Set besteht aus: 1 großem Hügel (42x42x42 cm, Höhe 25,5 cm), 2 mittelgroßen Hügeln (40,5x40,5x40,5 cm, Höhe 17 cm), 2 kleinen Hügeln (36x36x36 cm, Höhe 8,5 cm), 1 Übungsblatt, 3 großen Flusssteinen (36x36x36 cm, Höhe 8,5 cm, ca. 532 g) und 3 kleinen Flusssteinen (25x25x25 cm, Höhe 4,5 cm, ca. 240 g).437,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
-
Wo trage ich die Rürup Rente in der Einkommensteuererklärung ein?
Die Rürup Rente wird in der Einkommensteuererklärung in der Anlage R (Renten und Leistungen aus Altersvorsorgeverträgen) eingetragen. Dort müssen alle relevanten Angaben zur Rürup Rente gemacht werden, wie z.B. die Höhe der eingezahlten Beiträge und die Höhe der steuerlich abzugsfähigen Altersvorsorgeaufwendungen. Es ist wichtig, alle erforderlichen Informationen sorgfältig und korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. Bei Unsicherheiten oder komplexen Sachverhalten empfiehlt es sich, einen Steuerberater oder Experten zu konsultieren, um Fehler zu vermeiden und mögliche Steuervorteile voll auszuschöpfen. **
-
Was sind die steuerlichen Vorteile und Bedingungen einer Rürup-Rente?
Die steuerlichen Vorteile einer Rürup-Rente sind, dass die Beiträge steuerlich absetzbar sind und die spätere Rente nur teilweise versteuert wird. Die Bedingungen für eine Rürup-Rente sind, dass sie als Altersvorsorgeprodukt genutzt wird, lebenslange Rentenzahlungen garantiert sind und der Vertrag nicht vorzeitig gekündigt werden kann. **
-
Was sind die steuerlichen Vorteile und Konditionen der Rürup-Rente?
Die Rürup-Rente bietet steuerliche Vorteile, da die Beiträge steuerlich absetzbar sind. Es gibt hohe steuerliche Freibeträge für die spätere Auszahlung. Die Rentenzahlungen sind im Alter steuerpflichtig, jedoch in der Regel mit einem niedrigeren Steuersatz. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.